現場作業員に空調服を支給したとき、「消耗品費で落とせるのか、それとも工具器具備品として資産計上すべきか」と迷っている経営者は多い。判断を誤ると税務調査時に修正申告を求められる可能性もある。2026年版として、空調服・冷却グッズの経費計上の判断基準と具体的な仕訳例を解説する。
Q1:空調服は「消耗品費」か「工具器具備品」か?2026年の判断基準
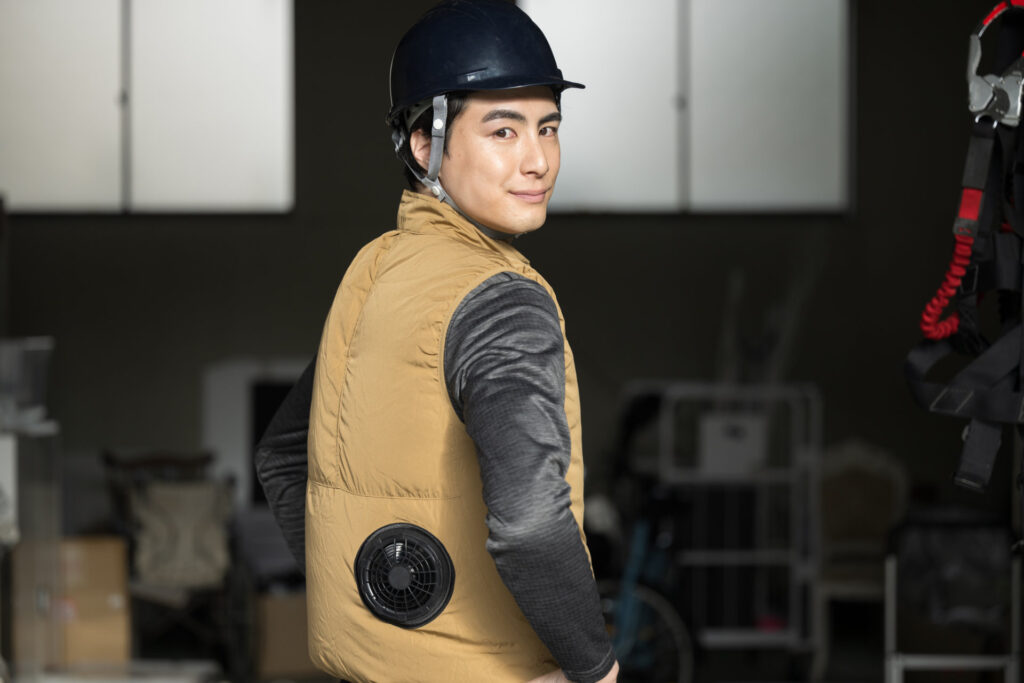
空調服の会計処理は「取得価額」と「使える期間」で分かれる。判定の単位は1着(ファンとバッテリーを含む1セット)だ。
消耗品費として一括経費計上できるケース
- 1着が10万円未満(または使える期間が1年未満):全額をその年の費用(消耗品費など)にできる(法人税法施行令 第133条)。
- 1着が20万円未満:「一括償却資産」として、3年間で3分の1ずつ費用にする方法も選べる(同 第133条の2)。
- 中小企業者等の特例:青色申告をしている中小企業者等(資本金1億円以下など)は、令和8年4月1日以後に取得したものは40万円未満(それまでは30万円未満)まで、全額をその年の費用にできる。年間の合計は300万円まで(法人は租税特別措置法 第67条の5・個人事業者は第28条の2)。令和8年度の税制改正で上限が引き上げられた一方、常時使用する従業員が400人を超える法人は対象から外れた。
工具器具備品として資産計上が必要なケース
- 1着が特例の上限以上の場合(令和8年4月1日以後の取得なら40万円以上):固定資産として計上し、耐用年数に沿って減価償却する。ただし実務上、建設用の空調服がこの額を超えることはまれだ。
一般的な空調服(ファン付きベスト・ジャケット+バッテリーセット)は5,000〜20,000円程度のため、ほとんどの場合は消耗品費として一括計上できる。
10万円は税込か税抜か
取得価額に消費税を含めるかは、会社の経理の方式で決まる。税抜経理なら税抜の額、税込経理なら税込の額で、10万円・20万円・40万円を判定する(国税庁「消費税法等の施行に伴う法人税の取扱いについて」)。たとえば税抜 98,000円の品は、税込経理の会社では 107,800円となり、10万円未満の扱いを受けられない。
Q2:一括購入と個別購入、税務上の違いは?
「従業員50名分をまとめて購入した場合、1枚単価では10万円未満でも合計額は50万円になる。この場合の扱いはどうなるか?」という質問が多い。
少額資産の判断は「1単位の取得価額」で行う。空調服の場合、1セット(ジャケット+バッテリー+ファン)で1単位と考えることが一般的だ。したがって、50着分まとめて購入しても、1着あたりの価額が10万円未満であれば全額消耗品費として計上できる。
ただし、税務調査時に「1単位」の定義を問われる可能性があるため、購入時の請求書・納品書に「単品単価」が明記されていることを確認しておくことが重要だ。
Q3:仕訳例と勘定科目の具体的な書き方
仕訳例①:1着15,000円の空調服を10着購入(合計150,000円)
借方: 消耗品費 150,000円
貸方: 現金(or 買掛金)150,000円

摘要: 空調服(ファン付きベスト)10着 @15,000円
      現場作業員用支給品
仕訳例②:会社購入の空調服を一部従業員に現物給与として支給する場合
会社が購入して従業員に「支給する」場合は、原則として経費として計上できる。ただし「従業員の私的使用が主」と判断される場合は現物給与(給与課税対象)になる可能性がある。現場作業専用の支給品であること(社名入りや番号管理等)を明確にしておくことが望ましい。
勘定科目の選択
- 消耗品費:最も一般的。10万円未満の場合はこれが原則。
- 福利厚生費:従業員の健康・安全を目的とした支給品として処理する場合。現場の全員など、一定の基準で支給することが前提(特定の人だけへの支給は給与とみなされやすい)。
- 工具器具備品:特例の上限以上の場合。耐用年数表の区分に沿って減価償却する(区分は顧問の税理士と確かめる)。
熱中症対策の義務と、支給したときに残す記録
2025年6月1日から、暑さ指数(WBGT)28度以上または気温31度以上の環境で、連続1時間以上または1日4時間を超えて行う見込みの作業について、熱中症の人を早く見つける体制と、悪化を防ぐ手順を決めて、作業する人に知らせることが事業者の義務になった(労働安全衛生規則 第612条の2)。空調服の支給そのものは義務ではないが、手順の中で着用を決めている会社は多い。
支給したときは、次の記録を残しておく。
- 請求書・納品書(1着の単価が分かるもの)
- 支給先の一覧(現場名・人数・管理番号)
- 回収と修理の記録(バッテリーやファンの交換)
- 熱中症の手順書(どの作業で着用するか)
これらがそろっていれば、「業務のための支給品で給与ではない」ことと「1着ごとの単価で判定した」ことを、税務調査のときに説明しやすい。
会社負担と本人負担、どちらが税務上有利か
空調服を会社が購入して支給する場合と、本人が自費で購入して精算する場合を比較すると、会社で一括購入・経費計上の方が法人税の圧縮効果が大きい。個人が自費購入した場合は「特定支出控除」(給与所得者の場合)の対象になることもあるが、要件が厳しく実務上の適用は限定的だ。
まとめ:空調服は消耗品費で一括計上が原則
| 判断項目 | 消耗品費(即時損金) | 工具器具備品(減価償却) |
|---|---|---|
| 取得価額の目安 | 10万円未満(1着あたり) | 特例の上限以上(令和8年4月1日以後の取得は40万円以上) |
| 耐用年数の扱い | なし(全額その年度に損金算入) | 耐用年数表の区分で減価償却 |
| 中小企業者等の特例 | 青色申告の中小企業者等は40万円未満まで全額損金(令和8年4月1日以後の取得・年300万円まで) | 上限以上は対象外 |
| 複数まとめ購入時 | 1着単価で判断(合計額ではない) | 1セットの単価が上限以上なら資産計上 |
| 仕訳例 | (借)消耗品費 ○○円 / (貸)現金 | (借)工具器具備品 ○○円 / (貸)現金 |
- 1着10万円未満なら消耗品費として全額一括経費計上が可能
- 青色申告の中小企業者等は、令和8年4月1日以後に取得したものなら40万円未満まで特例で全額をその年の費用にできる(年300万円まで)
- 50着まとめ買いでも1着単価で判断するため、原則消耗品費計上できる
次のアクション:①空調服の購入予算を消耗品費として予算計画に組み込む ②購入時は単品単価が明記された請求書を必ず保管する
よくある質問
Q: 空調服を会社負担で支給した場合、社員への課税はありますか?
原則として、業務専用として会社が支給する空調服には社員への現物給与課税は生じません。ただし、私的使用が主目的と判断される場合は現物給与として給与課税の対象になる可能性があります。現場専用品として管理番号を付けるなど、業務専用であることを明確にしておくことが重要です。
Q: 前年に購入した空調服を修理した費用も経費計上できますか?
はい、空調服の修理費(バッテリー交換・ファン交換等)は修繕費として経費計上できます。修繕費の仕訳は「借方:修繕費 / 貸方:現金(買掛金)」となります。資本的支出(元の性能を超えるアップグレード)でなければ全額損金算入が可能です。
Q: 1着35万円の冷却ウェアを令和8年5月に買いました。全額をその年の費用にできますか?
青色申告の中小企業者等(資本金1億円以下で、常時使用する従業員が400人以下など)なら、令和8年4月1日以後の取得は40万円未満が特例の対象なので、全額をその年の費用にできます(年間の合計300万円まで)。令和8年3月31日までの取得なら上限は30万円未満だったため、同じ35万円でも減価償却でした。税込か税抜かは、会社の経理の方式で判定します。
この記事は一般的な情報をまとめたものです。法令や制度は変わることがあるため、最新の内容は公表元で確認し、個別の判断は窓口の役所や専門家(行政書士・社会保険労務士・税理士など)に相談してください。
出典と参考(2026年10月1日に確認)
- 国税庁「No.5403 少額の減価償却資産になるかどうかの判定の例示」
- 国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」(令和7年4月1日現在の法令の説明)
- 財務省「令和8年度税制改正」
- 富山労働局(厚生労働省)「職場における熱中症対策の強化について(令和7年6月1日施行)」
あわせて読みたい
- 熱中症対策義務化から2年目の夏|建設会社が今すぐ再点検すべき3つの落とし穴と罰則リスク
- 建設現場の熱中症予防計画書の書き方と提出先──2026年夏に間に合う記載例・チェックリスト付き実務ガイド
- 空調ファン付きベストを現場導入する前に確認すべきコストと選定基準——熱中症対策の実務
都道府県から建設業許可業者を探す
全国の建設業許可取得業者を都道府県・業種から検索できます。
ホームページは、元請けや施主が最初に会社を確かめる場所です。全国 484,821社の中から選ばれる見せ方を、見本で確かめてみてください。工務店のホームページの見本を見る